سکه در ویترین طلافروشی کالا است، ولی مثل انگشتر قیمت نمیشود. وزن و عیارش استاندارد است، اجرت ساخت ندارد و بخش بزرگی از قیمت روزش حباب بازار است. اگر سکه را با گرم زینتی در یک موجودی جمع کنید، هم انبارگردانی بههم میریزد و هم سود فروش معلوم نمیشود از طلا آمده یا از حباب.
حسابداری سکه در طلافروشی یعنی چه؟
یعنی هر نوع سکه را با تعداد، وزن استاندارد و بهای خرید خودش نگه دارید؛ موقع فروش قیمت بازار را بگیرید؛ و سود را تفاوت بهای تمامشده با مبلغ فروش بدانید. ارزش ذاتی و حباب را برای تصمیم خرید و فروش حساب کنید، نه اینکه بهجای مبلغ واقعی فاکتور در دفتر بنشینند.
فرمول عددی حباب و جدول زنده در مقالهٔ محاسبه حباب سکه است. این صفحه ثبت همان سکه در موجودی و دفتر است.
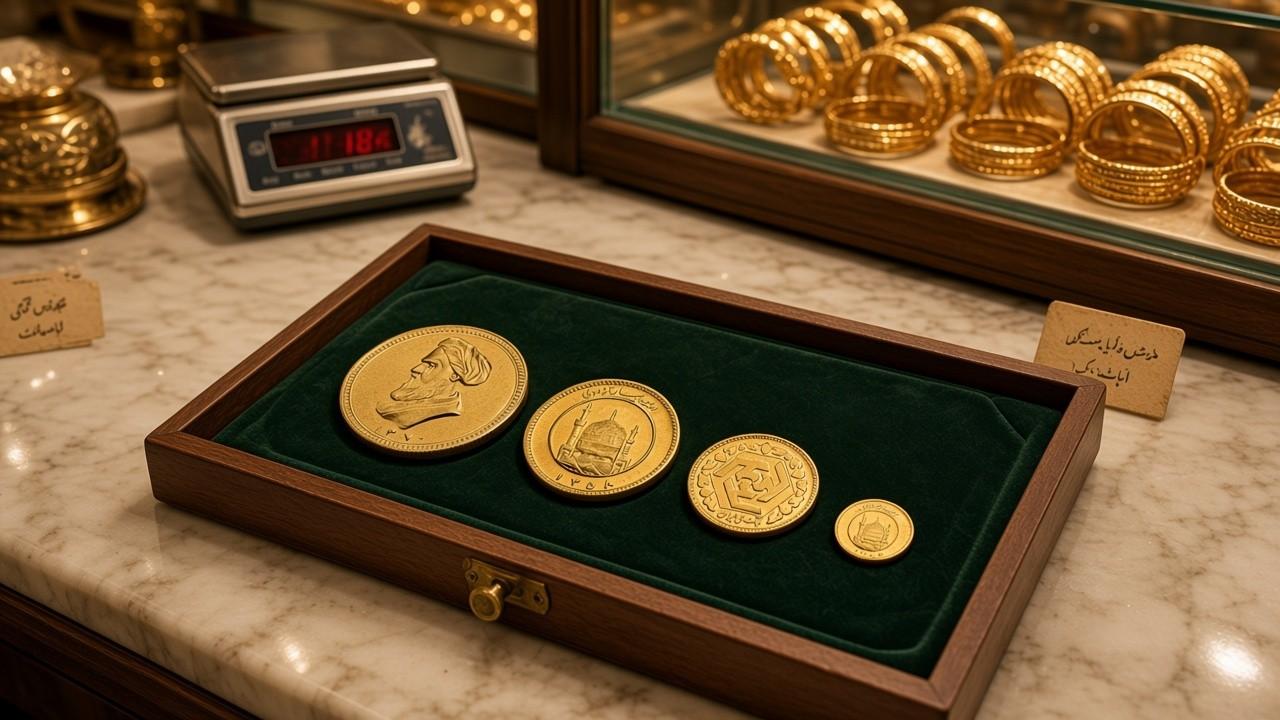
وزن و عیار سکه تمام، نیم، ربع و گرمی
برای اینکه تعداد و گرم با هم بخوانند، هر نوع فقط یک وزن واحد دارد. در زرینحساب این وزنها برای سکهٔ رایج فروشگاه ثبت میشود:
- سکه تمام (بهار آزادی و امامی): ۸٫۱۳۳ گرم، خلوص ۰٫۹۰۰
- نیمسکه: ۴٫۰۶۷ گرم، خلوص ۰٫۹۰۰
- ربعسکه: ۲٫۰۳۴ گرم، خلوص ۰٫۹۰۰
- سکه یکگرمی: ۱٫۰۰۰ گرم، خلوص ۰٫۹۹۹
- سکه پارسیان در همین الگو: ۸٫۱۳۳ گرم، خلوص ۰٫۹۰۰
طرح قدیم، امامی و سکه غیربانکی
سکه تمام طرح قدیم و سکه امامی هر دو حدود ۸٫۱۳۳ گرم و خلوص ۰٫۹۰۰ هستند، ولی بازار گاهی برای طرح، سال ضرب یا بستهبندی بانکی اختلاف کوچک میگذارد. اگر این اختلاف در خرید شما واقعی است، دو قلم موجودی بسازید. اگر به یک نرخ میخرید و میفروشید، یک نوع «تمام» کافی است و اختلاف طرح را در یادداشت همان قلم بنویسید.
سکه پارسیان و سکههای غیربانکی را با سکه بانک مرکزی یکی نکنید. وزن اسمی ممکن است شبیه تمام باشد، اما نقدشوندگی و حبابشان فرق دارد. اگر مشتری «تمام بانکی» خواست و شما پارسیان دادید، اختلاف قیمت بعداً دعوا میشود. نام کالا در فاکتور باید همان چیزی باشد که تحویل شده.
سکه مخدوش، سوراخ، لحیمشده یا خارج از وزن استاندارد را با نرخ سکه سالم ثبت نکنید. یا با توافق کسر قیمت بخرید و در شرح بنویسید، یا مثل طلای دستدوم با عیارسنجی و افت ذوب وارد آبشده کنید. سکهٔ معیوب اگر در موجودی «تمام سالم» بنشیند، فروش بعدی به نرخ بانکی ضرر پنهان است.
طلای خالص تمامسکه حدود ۸٫۱۳۳ ضربدر ۰٫۹۰۰ است؛ یعنی نزدیک ۷٫۳۲ گرم طلای خالص. نیم و ربع به همان نسبت کمترند. سکهٔ گرمی خلوص بالاتری دارد و نباید با فرمول ۰٫۹۰۰ حساب شود.
ارزش ذاتی، قیمت بازار و حباب
ارزش ذاتی، ارزش فلز داخل سکه با نرخ روز طلای خالص است. قیمت بازار عددی است که امروز میخرید یا میفروشید. حباب تفاوت این دو است. حباب مثبت یعنی بازار از فلز گرانتر معامله میکند.
حباب را در شرح تصمیم نگه دارید: اگر حباب خیلی بالاست، خرید تازه ریسک موجودی است. در سند حسابداری، مبلغ بدهکار موجودی همان پولی است که از صندوق یا بانک خارج شده، حتی اگر بخشش حباب باشد. ارزش ذاتی را بهجای بهای تمامشده ننویسید؛ وگرنه دارایی دفتر از پول واقعی کمتر میشود.
چرا حباب نیم و ربع اغلب با تمام یکی نیست
حباب را به درصد قیمت هم ببینید، نه فقط به تومان. نیم و ربع معمولاً بهخاطر تقاضای هدیه و نقدشوندگی خرد، درصد حباب بالاتری از تمام دارند. اگر تمام را میخرید چون «ارزانتر از فلز بهنظر میرسد» و همان منطق را روی ربع پیاده کنید، ممکن است ربع را در اوج حباب درصدی بخرید. قبل از خرید عمده، حباب هر نوع را جدا حساب کنید.
فاصلهٔ نرخ خرید و فروش بنکدار هم بخشی از کار روزانه است. سودی که در یک خریدوفروش همان روز میماند، اغلب همین اختلاف است نه حرکت انس. اگر فقط قیمت فروش تابلو را در دفتر بگذارید و نرخ خریدی که واقعاً دادهاید را ننویسید، موجودی گرانتر از واقعیت میشود و سود فردا دروغین است.
قیمت و حباب لحظهای انواع سکه
ثبت خرید سکه
موقع خرید، تعداد را به موجودی همان نوع اضافه کنید. بهای تمامشدهٔ هر واحد برابر مبلغ خرید تقسیم بر تعداد است. اگر ده تمامسکه را یکجا میخرید و قیمتها یکی است، یک قلم با تعداد ۱۰ کافی است. اگر قیمت خرید فرق دارد، قلم را جدا کنید تا سود فروش بعدی با بهای اشتباه حساب نشود.
- نوع را سکه بگذارید، نه زینتی و نه آبشده.
- نوع سکه (تمام، نیم، ربع، گرمی) را انتخاب کنید تا وزن واحد خودش بیاید.
- تعداد و مبلغ پرداختی را وارد کنید.
- خروج پول از صندوق یا بانک همان روز ثبت شود.
چند محموله با قیمت متفاوت
اگر صبح تمام را به یک نرخ از بنکدار بگیرید و عصر همان نوع را از مشتری ارزانتر بخرید، این دو را در یک قلم با یک قیمت واحد قاطی نکنید مگر اینکه خودتان میانگین موزون را قبول داشته باشید و همان را روی هر دو بنویسید. امنترین کار برای مغازهٔ کوچک، دو ردیف موجودی با بهای خرید جداست. موقع فروش، سکهای را خارج کنید که واقعاً از همان ردیف رفته تا سود فاکتور با بهای تمامشدهٔ همان سکه یکی باشد.
خرید از مشتری با خرید از بنکدار یکی نیست. مشتری اغلب یک یا دو عدد میآورد، ممکن است سکه مخدوش باشد، و تسویه نقد است. بنکدار تعداد بالا، نرخ عمده و گاهی پرداخت بانکی یا فردایی دارد. هر دو در موجودی سکه مینشینند، ولی شرح و طرف حساب را جدا بنویسید تا بعداً معلوم باشد این بها از کجا آمده.
در دفتر، موجودی سکه جدا از زینتی و آبشده مینشیند. جمع گرم داشبورد هنوز گرم است، ولی بهای سکه با بهای انگشتر قاطی نمیشود.
ثبت فروش و سود
فروش به قیمت بازار همان روز است، نه به ارزش ذاتی. تعداد از موجودی کم میشود. بهای تمامشدهٔ همان تعداد به هزینهٔ کالای فروشرفته میرود و تفاوتش با مبلغ فروش، سود یا زیان تحققیافته است. اگر از دیروز حباب بالا رفته باشد، این سود هم سهم طلا را دارد و هم سهم حباب را. لازم نیست دو فاکتور بزنید.
اگر سکه را ارزانتر از بهای خرید بفروشید، زیان همان فاکتور است. آن را با «تخفیف اجرت» مصنوع یکی نکنید؛ سکه اجرت ساخت ندارد.
تهاتر سکه با مصنوع دو حرکت است: سکه از موجودی خارج میشود و مصنوع یا آبشده وارد میشود، یا برعکس. مابهالتفاوت نقد را در صندوق همان فاکتور بنویسید. اگر فقط «فروش انگشتر» بزنید و سکهای که گرفتهاید را نیاورید، ویترین سکه در دفتر کم نمیماند و فردا موجودی دروغ است.
موجودی و انبارگردانی سکه
سکه را بشمارید. وزن کل باید نزدیک تعداد ضربدر وزن استاندارد باشد. اگر ده تمامسکه دارید و ترازو حدود ۸۱٫۳ گرم نشان میدهد، تعداد درست است. اگر گرم خیلی کمتر است، یا تعداد دفتر غلط است یا سکهٔ غیرهموزن قاطی شده.
امانت سکهٔ مشتری را در دارایی خودتان نیاورید. روش جدا کردن کالای غیرمالکیتی در مقالهٔ مدیریت موجودی و انبارگردانی آمده است.
سکهٔ بانکی را بیدلیل ذوب نکنید. با ذوب، حبابی که بازار روی قطعه میدهد از بین میرود و فقط فلز میماند. ذوب وقتی معنی دارد که سکه معیوب است، یا اختلاف حباب آنقدر منفی است که ارزش فلز از قیمت سکه بیشتر شده. در حالت عادی، فروش سکه به نرخ بازار از ذوب بهصرفهتر است.
اگر سکه ذوب شود
با ذوب، سکه دیگر سکه نیست. حباب بازار از قیمت حذف میشود و خروجی، آبشده است. تعداد سکه کم میشود و گرم آبشده با عیار خروجی و بهای باقیماندهٔ همان سکهها به موجودی آبشده میرود. سوخت کوره از این بها کم میشود، نه از قیمت روز. جزئیات قیمت آبشده در مقالهٔ حسابداری طلای آبشده است.
فاکتور، مالیات و صندوق
مبلغی که مشتری برای سکه میپردازد باید با صندوق یا بانک همان روز یکی باشد. اگر کارت کشیدید و در دفتر ننوشتید، فردا مغایرت میماند. بستن صندوق در مقالهٔ بستن روزانه صندوق و بانک توضیح داده شده است.
برای مالیات و صورتحساب، قاعده را از مقالهٔ مالیات ارزش افزوده طلافروشی و سامانه مودیان بگیرید. سکه را با اجرت ساخت انگشتر در یک قلم فاکتور قاطی نکنید.
اشتباههای رایج
- ثبت سکه بهعنوان طلای ۱۸ عیار زینتی و زدن اجرت ساخت
- گذاشتن ارزش ذاتی بهجای مبلغ واقعی خرید
- یک میانگین قیمت برای تمام، نیم و ربع
- نشمردن تعداد و فقط نوشتن گرم کل
- فروش به نرخ دیروز وقتی حباب امروز عوض شده
- ذرهکردن سکهٔ امانی مشتری داخل موجودی قابلفروش
- ثبت سکه مخدوش با نرخ سکه سالم بانکی
- میانگین کردن بهای چند خرید با نرخهای خیلی متفاوت در یک قلم
چکلیست ثبت سکه
- نوع سکه مشخص است
- تعداد با وزن استاندارد میخواند
- بهای خرید همان مبلغ پرداختی است
- فروش به قیمت بازار همان لحظه است
- پول در صندوق یا بانک همان روز نشسته
- سکهٔ مشتری جدا از ویترین است
سوالات متداول
حسابداری سکه در طلافروشی با حسابداری طلای ساخته فرق دارد؟
بله. سکه بانکی اجرت ساخت ندارد و قیمتش را بازار با حباب تعیین میکند. موجودی را با تعداد و وزن استاندارد همان نوع نگه دارید، نه با گرم آزاد مصنوع.
وزن و عیار سکه تمام، نیم و ربع چقدر است؟
در ثبت فروشگاهی زرینحساب، سکه تمام ۸٫۱۳۳ گرم، نیم ۴٫۰۶۷ گرم و ربع ۲٫۰۳۴ گرم با خلوص ۰٫۹۰۰ است. سکه یکگرمی ۱ گرم با خلوص ۰٫۹۹۹ ثبت میشود.
حباب سکه را جدا در دفترکل بنویسم؟
حباب ابزار قیمت است، نه یک حساب جدا در فاکتور معمولی. بهای تمامشده همان مبلغی است که برای سکه پرداخت کردهاید. موقع فروش، تفاوت قیمت بازار با این بها سود یا زیان تحققیافته است و هم حرکت طلا و هم تغییر حباب را در خود دارد.
سکه را در انبارگردانی با النگو جمع کنم؟
خیر. تعداد سکه را جدا بشمارید و وزن کل را با وزن استاندارد همان نوع مقایسه کنید. گرم مصنوع، آبشده و سکه اگر در یک عدد قاطی شود، کسری و اضافه معنی ندارد.
اگر سکه را ذوب کنم چه میشود؟
حباب از بین میرود و فقط فلز میماند. تعداد سکه کم میشود و آبشده با وزن پس از سوخت و عیار خروجی به موجودی آبشده میرود. بهای آبشده از بهای همان سکهها میآید، نه از قیمت روز.
مالیات فروش سکه مثل اجرت انگشتر است؟
سکه بانکی معمولاً اجرت ساخت ندارد و قیمت معامله همان قیمت بازار است. قاعدهٔ ارزش افزوده و صورتحساب را با مقررات روز و مقالهٔ مالیات طلافروشی چک کنید؛ یک نرخ ثابت را از حافظه روی فاکتور ننویسید.
مقالات مرتبط
حباب سکه چیست و چگونه محاسبه میشود؟
آموزش طلا و سکه
مدیریت موجودی و انبارگردانی در طلافروشی چطور انجام میشود؟
حسابداری اصناف
مالیات بر ارزش افزوده طلا برای طلافروشان: پایه محاسبه، فرمول و اشتباهات رایج ۱۴۰۵
مالیات و مودیان
سامانه مودیان مالیاتی برای طلافروشان: راهنمای کامل و گامبهگام
مالیات و مودیان
طلای آبشده چیست؟ قیمتگذاری، خرید و فروش و ثبت حسابداری در طلافروشی ۱۴۰۵
قیمتگذاری و حسابداری
کنترل صندوق و بانک در طلافروشی: بستن روزانه، مغایرت نقد و دفترکل ۱۴۰۵
حسابداری اصناف